Aidat Borç Bilgileri Nasıl Paylaşılmalı? 2026 KVKK Rehberi
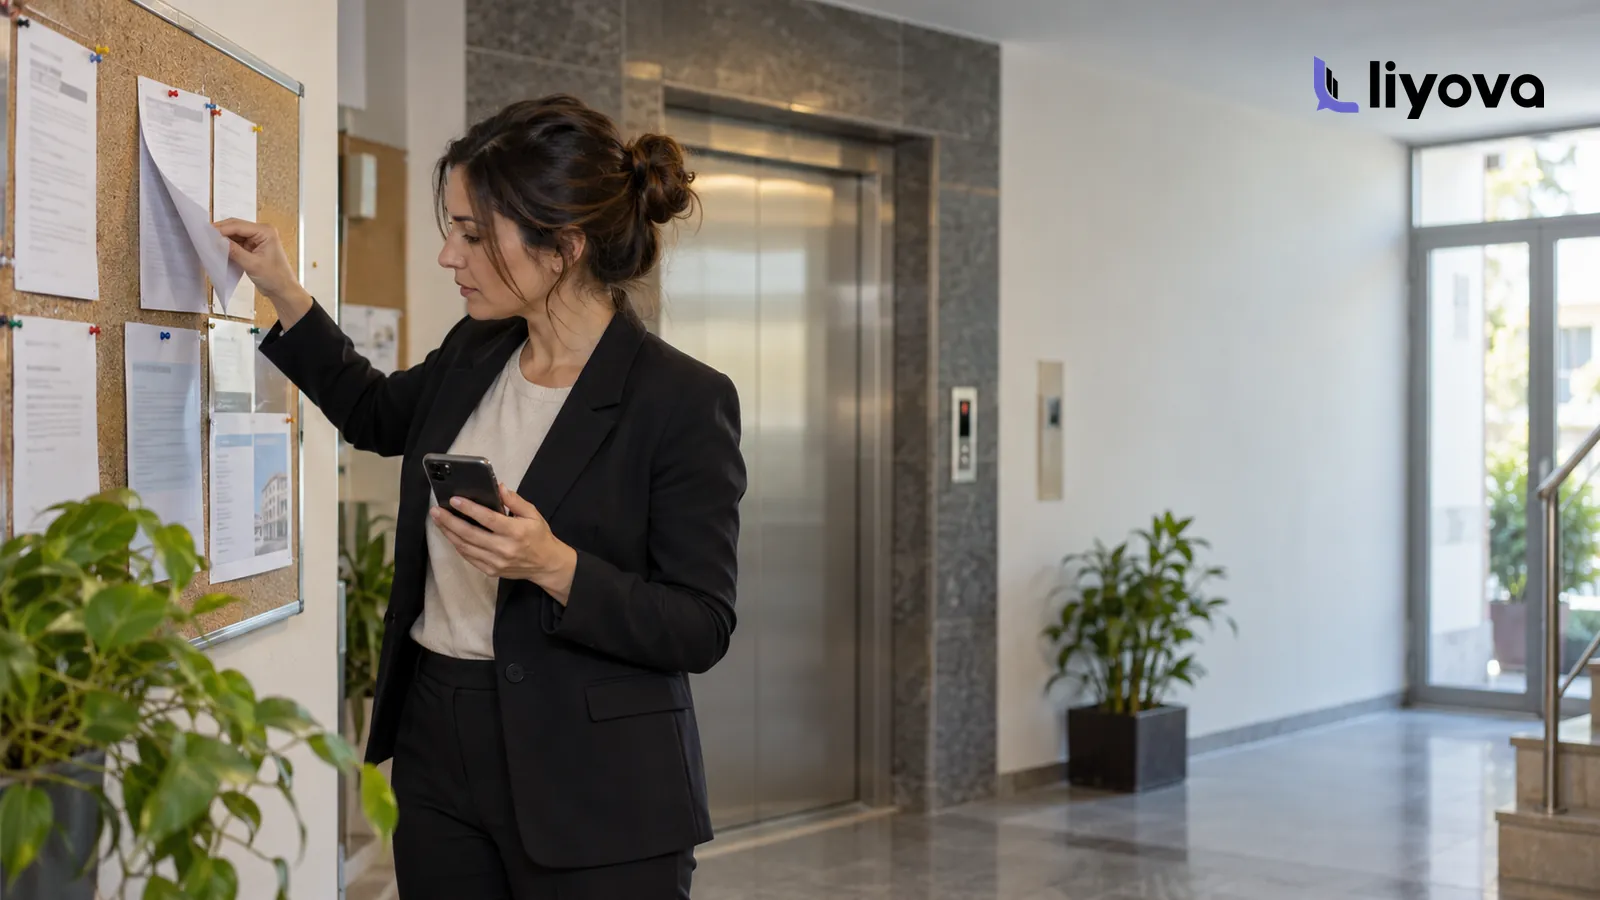
Aidat borç listesi KVKK açısından yalnızca “panoya asılır mı?” sorusundan ibaret değildir. Ad, soyadı, daire numarası, borç tutarı, gecikme süresi veya malik-kiracı ilişkisi belirli bir kişiyle bağ kurulmasını sağlıyorsa kişisel veri işlenir. Yönetimin borcu takip etmesi ile bu bilgiyi belirsiz bir çevreye açıklaması aynı işlem değildir.
Kısa cevap şudur: kişisel veri içeren borç listesi bina girişi, asansör, koridor veya herkesin görebileceği ilan panosuna asılmamalıdır. Ancak bu sonuç, borç bilgisinin hiçbir koşulda hiçbir kat malikiyle paylaşılamayacağı anlamına da gelmez. Kişisel Verileri Koruma Kurulunun 18 Şubat 2026 tarihli ve 2026/348 sayılı İlke Kararı; paylaşımın amacı, alıcısı, veri kapsamı ve yöntemi birlikte değerlendirilerek yetkisiz üçüncü kişilerin erişiminin engellenmesini ister.
Hukukî sınır: Bu içerik genel bilgilendirmedir; hukukî görüş veya somut olay için paylaşım talimatı değildir. Yönetim planı, alıcının sıfatı, borcun niteliği, işleme amacı ve güncel mevzuat birlikte incelenmelidir. Tereddütlü bir paylaşımı göndermeden önce kişisel veri koruma ve kat mülkiyeti alanında çalışan bir avukattan görüş alın.
Aidat borcu neden kişisel veri sayılır?
Kişisel veri yalnızca ad ve soyad değildir. “Daire 12’nin üç dönem borcu var” ifadesi, dairenin kime ait olduğu veya kim tarafından kullanıldığı biliniyorsa bir gerçek kişiyle ilişkilendirilebilir. Borç miktarı yazılmasa bile gecikme dönem sayısı, malik-kiracı bilgisi veya bağımsız bölüm numarası kişiyi belirlenebilir hâle getirebilir.
KVKK’nın 2026/348 sayılı İlke Kararını içeren resmî bülteni; ad, soyadı, daire numarası, borç miktarı, gecikme süresi veya dönem sayısı ile sahiplik/kiracılık bilgisini açıkça kişisel veri örnekleri arasında sayıyor. Bu nedenle “isim yazmadık, yalnızca daire numarası kullandık” yaklaşımı otomatik bir anonimleştirme değildir.
2026/348 sayılı İlke Kararı ne söylüyor?
Karar iki durumu birbirinden ayırıyor. Birincisi, kat maliklerinin ortak giderler ve yönetimin hesabı hakkında bilgi alma, denetim ve alacağın korunması bağlamındaki ihtiyacıdır. İkincisi ise bu bilgilerin asansör, giriş veya koridor gibi muhatabı belirsiz ortak alanlarda açıklanmasıdır.
Kurul, diğer kat maliklerinin belirli amaçlarla bilgilendirilmesi kapsamında 6698 sayılı Kanun’un 5’inci maddesindeki “kanunlarda açıkça öngörülme” ve “bir hakkın tesisi, kullanılması veya korunması için zorunlu olma” şartlarının gündeme gelebileceğini belirtiyor. Fakat aynı karar, ortak alan ilanının herhangi bir işleme şartına dayanmadığını ve yetkisiz üçüncü kişilere erişim doğurduğu için veri güvenliği yükümlülüğüyle bağdaşmadığını açıklıyor.
Buradaki pratik sonuç “herkese açıklama” ile “gerekli kişiye, gerekli bilgiyle, kontrollü biçimde iletme” arasındaki farktır. Hukukî sebebin bulunması, sınırsız veri kullanma veya sınırsız alıcı listesi oluşturma yetkisi vermez. KVKK’nın Kişisel Veri Güvenliği Rehberi, hukuka aykırı erişimi önleyecek uygun teknik ve idari tedbirlerin alınmasını veri sorumlusunun görevi olarak tanımlar.
Apartman ilan panosuna borç listesi asılabilir mi?
Ad, daire, tutar veya gecikme bilgisiyle kişiyi belirlenebilir kılan bir liste ortak alana asılmamalıdır. Çünkü ilanı yalnızca kat malikleri değil; kiracılar, ziyaretçiler, kargo görevlileri, tedarikçiler veya binadan geçen diğer kişiler de görebilir. Alıcı çevresi belirli ve denetlenebilir değildir.
Panoda aidat hakkında duyuru yapılacaksa kişiye ait borç ayrıntısı yerine ödeme takvimi, ödeme kanalı, genel son tarih veya yönetimin iletişim noktası gibi nötr bilgi kullanılabilir. “Toplam tahsilat oranı” veya “açık bakiye toplamı” gibi veriler paylaşılacaksa da küçük bir yapıda rakamların belirli kişiyi dolaylı olarak ele verip vermediği kontrol edilmelidir. Gerçek anonimlik, yalnızca isimleri silmek değildir; makul yollarla yeniden kişiye ulaşılmamasını gerektirir.
Genel bir bilgilendirme metninin nasıl hazırlanacağını site duyurusu örnekleri ve kontrol listesi üzerinden planlayabilirsiniz. Borç ayrıntısını genel duyurudan ayrı tutun.
Hangi kanal hangi durumda kullanılmalı?
| Kanal | Risk / uygunluk | Yönetim kontrolü |
|---|---|---|
| Bina girişi, asansör, koridor panosu | Kişisel borç verisi için uygun değil | Yalnızca kişiye bağlanmayan genel duyuru kullan |
| Açık veya üyeleri doğrulanmamış mesaj grubu | Yetkisiz erişim ve yanlış alıcı riski yüksek | Bireysel borç ayrıntısı gönderme |
| Kapalı e-posta / kapalı mesaj grubu | Ancak amaç, alıcı ve üyelik sürekli doğrulanırsa değerlendirilebilir | Gereken en az alanı paylaş; eski üyeyi çıkar; iletimi kaydet |
| Kişiye özel e-posta, SMS veya uygulama bildirimi | Borçluya özgü ayrıntı için genellikle daha kontrollü | Alıcının kimliğini ve güncel iletişim bilgisini doğrula |
| Rol ve site kapsamı sınırlandırılmış uygulama | Erişim ve kayıt kontrolleri kurulabiliyorsa yönetilebilir | Rol, kayıt, süre ve indirme/paylaşma yetkilerini sınırla |
| Gerçekten anonim toplu rapor | Yeniden kimliklendirme mümkün değilse genel bilgi için kullanılabilir | Küçük grupları ve dolaylı ipuçlarını ayrıca kontrol et |
KVKK kararı kapalı e-posta, kapalı mesajlaşma grupları ve bu hizmete özgülenmiş uygulamaları örnekliyor. “Kapalı” etiketi tek başına yeterli değildir. Grupta eski malik, taşınmış kiracı, personel, tedarikçi veya konuyla ilgisiz bir kişi bulunuyorsa yetkisiz erişim riski devam eder.
Borç bilgisi paylaşmadan önce beş soruluk karar ağacı
1. Kişi doğrudan veya dolaylı olarak belirlenebiliyor mu?
Ad, bağımsız bölüm, telefon, e-posta, malik-kiracı ilişkisi, gecikme dönemi ve tutar tek tek veya birlikte kişiyi belirleyebilir. Cevap evetse kişisel veri işleniyor kabul edin; “sadece daire numarası” varsayımına dayanmayın.
2. Paylaşımın amacı ve hukukî sebebi açık mı?
“Şeffaflık” veya “herkes görsün” gibi geniş ifadeler yeterli değildir. Amaç; belirli bir yönetim hesabının denetlenmesi, bir hakkın korunması veya yetkili kişinin kendi borç kaydını görmesi gibi somut olmalıdır. Alıcının bu amaç için bilgiye neden ihtiyaç duyduğu yazılı olarak açıklanabilmelidir.
3. Alıcı gerçekten yetkili mi?
Kat maliki, kiracı, aile üyesi, denetçi, yönetim kurulu üyesi ve personel aynı erişim hakkına sahip değildir. Kişinin rolünü, ilgili bağımsız bölüm veya site kapsamını ve güncel yetkisini doğrulayın. Bir borçtan kimin sorumlu olduğu veya kimin bilgilendirilebileceği somut olaya göre değişebilir; bunu yalnızca sistemdeki kullanıcı etiketinden çıkarmayın.
4. Amaç için gereken en az veri alanı hangisi?
Bir toplamı açıklamak için ad, telefon, kiracı bilgisi ve tüm dönem dökümüne ihtiyaç olmayabilir. Bir kişinin kendi açık bakiyesini doğrulaması içinse dönem, tutar, ödeme ve düzeltme geçmişi gerekli olabilir. Her alan için “Bu bilgi çıkarılırsa amaç hâlâ gerçekleşir mi?” sorusunu sorun.
5. Kanal erişimi sınırlandırılıyor ve işlem kaydı tutuluyor mu?
Gönderimden önce alıcı listesini kontrol edin; dosyanın tekrar paylaşılma veya yanlış adrese gitme riskini değerlendirin. Kimin, ne zaman, hangi kayıt kapsamını, hangi alıcıya ilettiğini ve yetkinin ne zaman sona ereceğini izleyin. Erişimi sonlanan kişileri gruplardan ve uygulama rollerinden gecikmeden çıkarın.

Paylaşılabilecek veri miktarı nasıl sınırlandırılır?
Veri minimizasyonu, “mümkün olan en az veri” ile “amacı gerçekleştirecek yeterli veri” arasında denge kurar. Uygulanabilir bir alan listesi hazırlayın:
- Amaç: Bilginin neden işlendiği ve hangi kararı desteklediği.
- Alıcı grubu: Kişi veya rolün bilgiye neden ihtiyaç duyduğu.
- Zorunlu alanlar: Dönem, kalem, tutar veya ilişki bilgisinden hangilerinin gerçekten gerekli olduğu.
- Hariç alanlar: Amaçla ilgisiz telefon, e-posta, kimlik, aile ilişkisi veya geçmiş dönem ayrıntıları.
- Saklama ve erişim süresi: Erişimin ne zaman gözden geçirileceği ve kayıtların hangi kurala göre tutulacağı.
Yönetimin hangi kayıtları, hangi sorumluyla ve hangi denetim ihtiyacıyla tutacağını belirlemek için apartman ve site yöneticisi kayıt rehberini kullanabilirsiniz. Borç paylaşım listesi ayrı bir “alışkanlık dosyası” değil, açık amaç ve erişim kuralı olan bir iş süreci olmalıdır.
Uygulama senaryoları
Senaryo 1: Yönetici panoya isim ve borç tutarı asmak istiyor
Paylaşımı durdurun. Ortak alandaki alıcı çevresi belirli değildir ve 2026/348 sayılı karar bu yöntemi açıkça uygun bulmaz. Genel ödeme takvimi gibi nötr bir duyuru yayınlayın; borçluya ait ayrıntıyı doğrulanmış bireysel kanaldan iletin.
Senaryo 2: Kat malikleri kuruluna tahsilat durumu sunulacak
Önce toplantının amacı ve karar için gerekli veri düzeyini belirleyin. Toplam, dönem veya istisna bilgisi yeterliyse gereksiz kişisel ayrıntıları eklemeyin. İsim bazlı verinin gerçekten zorunlu olduğu düşünülüyorsa alıcı kapsamını, hukukî sebebi, tutanak ve erişim yöntemini somut olay üzerinden avukatla değerlendirin.
Senaryo 3: Kapalı WhatsApp grubunda borç listesi paylaşılacak
“Kapalı grup” ifadesi otomatik uygunluk sağlamaz. Üyeler güncel ve yetkili mi, telefon numaraları kimlere açılıyor, dosya indirilebilir mi, geçmiş üye erişimi sürüyor mu ve paylaşılacak alanların tümü gerekli mi sorularını yanıtlayın. Borçluya özgü ayrıntıda doğrulanmış bireysel kanal genellikle daha kontrollüdür.
Senaryo 4: Yönetim kurulu yalnızca toplam açık bakiyeyi duyuracak
Toplamın veya oranın bir kişiye bağlanmaması gerekir. Az bağımsız bölümlü yapılarda tek borçlu varsa “toplam” bilgi dahi kimin borçlu olduğunu ele verebilir. Raporlama düzeyini yapının büyüklüğü ve yeniden kimliklendirme riskiyle birlikte değerlendirin.
Liyova bu kontrol düzenini nasıl destekler?
Liyova Duyurular özelliği; genel ödeme takvimi, yöntem değişikliği veya herkesi ilgilendiren nötr bilgilendirmelerde hedef kitle, kanal ve teslimat kaydı düzeni kurmaya yardımcı olur. Bu alan, kişiye özel borç ayrıntısını toplu duyuruya dönüştürmek için kullanılmamalıdır.
Yetki ve Rol Yönetimi, personel ve kullanıcı erişimini rol, yetki matrisi ve site kapsamıyla sınırlandırmayı destekler. Borç verisini gören kişi sayısını görev ihtiyacıyla sınırlamak, “her yönetici her siteyi görür” gibi geniş erişimlerden kaçınmak için kullanılabilir.
İşlem Kayıtları özelliği ise kritik işlemleri kullanıcı, zaman, kapsam ve istek bilgisiyle izlenebilir kılar. Bu kayıt, paylaşımın hukukî uygunluğunu tek başına kanıtlamaz; fakat hangi kullanıcının hangi kapsamda işlem yaptığını araştırmak ve erişim politikasını denetlemek için operasyonel iz sağlar.
Borç kaydının doğrulanması, mutabakatı ve kişiye özel bildirim sırası için gecikmiş aidat takip süreci rehberini inceleyin. Bu yazı tahsilat yöntemine değil, doğrulanmış borç bilgisinin kimle ve nasıl paylaşılacağına odaklanır.
Yayın öncesi yönetici kontrol listesi
- Paylaşımın amacı ve dayandığı süreç yazılı mı?
- Alıcıların rolü, kimliği ve site kapsamı güncel mi?
- Gereksiz isim, daire, dönem, tutar veya ilişki alanları çıkarıldı mı?
- Kanal, ilgisiz üçüncü kişilerin erişimini engelliyor mu?
- Eski malik, kiracı, personel veya tedarikçi erişimi kaldırıldı mı?
- Dosya veya ekran görüntüsünün tekrar paylaşılma riski değerlendirildi mi?
- Gönderim, değişiklik ve erişim işlemleri kayda alınıyor mu?
- Saklama süresi ve erişim gözden geçirme tarihi belli mi?
- Somut olayda tereddüt varsa yayın durdurulup uzman görüşü istendi mi?
Sık sorulan sorular
Aidat borcu kişisel veri midir?
Belirli veya belirlenebilir bir gerçek kişiyle ilişkilendirilebiliyorsa evet. İsim yazmasa bile daire numarası, tutar, dönem veya malik-kiracı bilgisi kişiyi belirlenebilir hâle getirebilir.
Borçlu listesi apartman panosuna asılabilir mi?
KVKK’nın 2026/348 sayılı İlke Kararı, kişisel veri içeren borç listelerinin asansör, bina girişi ve koridor gibi ortak alanlara asılmasını hukuka uygun bulmuyor. Panoda kişiye bağlanmayan genel ödeme duyurusu kullanılabilir.
Kat malikleriyle borç bilgisi hiç paylaşılamaz mı?
Karar böyle mutlak bir sonuç kurmuyor. Belirli bilgilendirme ve hakların korunması amaçlarında hukukî şartlar gündeme gelebilir; fakat alıcı, amaç, asgari veri ve güvenli yöntem birlikte değerlendirilmelidir. Somut paylaşım için uzman görüşü gerekebilir.
Kapalı WhatsApp grubu yeterli midir?
Tek başına değildir. Üyelerin yetkili ve güncel olması, gerekli en az verinin gönderilmesi, ilgisiz üçüncü kişilerin erişiminin engellenmesi ve erişim değişikliklerinin yönetilmesi gerekir. Bireysel borç ayrıntısı için kişiye özel kanal daha kontrollü olabilir.
Sadece daire numarası paylaşmak anonim sayılır mı?
Her zaman değil. Daire numarası kişiyi doğrudan veya dolaylı biçimde belirlemeye yarıyorsa veri anonim değildir. Yapının büyüklüğü, sakinlerin birbirini tanıması ve diğer bilgilerle eşleştirme ihtimali birlikte değerlendirilmelidir.
KVKK uyumunu bir yazılım tek başına sağlar mı?
Hayır. Yazılım erişim, kanal ve işlem kaydı kontrollerini destekleyebilir; hukukî sebebi, amaçla sınırlılığı, doğru alıcıyı ve kurumsal prosedürü yönetim belirler. Teknik özellikler uygun yönetişim ve uzman değerlendirmesinin yerine geçmez.
İlk adım olarak mevcut borç paylaşım alışkanlıklarını “ortak alan, açık grup, kapalı grup, bireysel kanal ve rol bazlı uygulama” başlıklarında çıkarın. Her kanal için alıcı, veri alanı, erişim süresi ve işlem kaydı sahibini belirleyin. Liyova’nın rol, duyuru ve işlem kaydı özelliklerini kendi yönetim modelinizde değerlendirmek için Liyova’yı inceleyin.